
Ai滚动快讯
根据动态大数据,智能机器人自动撰写的实时快讯播报。秒级初稿,紧跟最新消息。
【深度】重庆啤酒总裁辞任,A股啤酒最贵打工人离场
财中社 2026-11-13 15:42 1.0w阅读
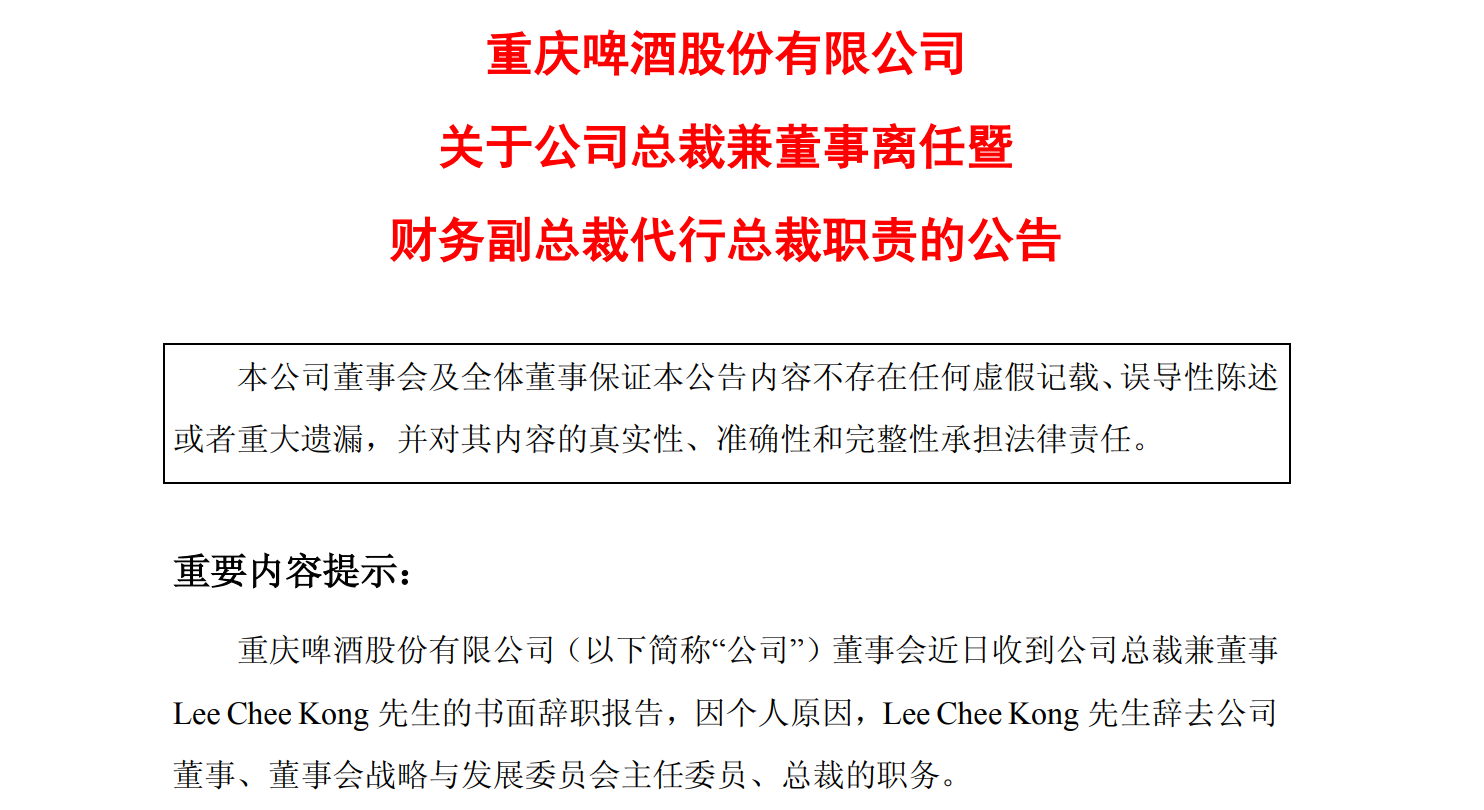
在任职近六年后,重庆啤酒宣布,因个人原因,Lee Chee Kong(李志刚)辞去公司董事、总裁职务。这距离他原本到2028年5月29日的任期,还有超一年半时间。
李志刚任职期间,2023年重庆啤酒的收入和归母净利润都创下了新高,2025年他的薪酬也基本接近千万,领跑国内上市啤酒行业。而不久前发布的2026年三季报显示,2026年前三季度,重庆啤酒营收为四年来同期新低,归母净利润为五年来同期新低。
重庆啤酒董事会已经指定公司财务副总裁Chin Wee Hua(陈伟豪)代为履行总裁职务。
薪酬约千万
2019年5月,李志刚成为重庆啤酒董事,2021年1月1日起正式任职重庆啤酒总裁。这意味着,李志刚在总裁的职位上马上就要任职六年了。
随着一纸离职公告,他提前离开重庆啤酒,且一并辞去公司董事、董事会战略与发展委员会主任委员和总裁全部职务。
2025年年报显示,李志刚从公司获得的税前报酬总额为997.6万元,在重庆啤酒披露薪酬的高管中居首。
最为接近他的是代为履行总裁职务的公司董事、副总裁陈伟豪,2025年他的税前薪酬为478.85万元。
2025年并不是李志刚薪酬最高的一年。上任首年即2021年,其薪酬达到1340.4万元。之后李志刚的薪酬涨跌互现,2024年薪酬最低,为767万元。
2021年也是重庆啤酒完成重组的首个完整年度。2020年12月,重庆啤酒完成与大股东嘉士伯的重大资产重组,2021年1月,李志刚出任总裁,这成为公司重组落地后的首个完整经营年度。
李志刚为马来西亚籍,2025年年报披露时54岁,毕业于马来西亚北方大学工商管理专业。李志刚曾任希丁安亚洲区总裁并兼任中国区董事总经理。更早前,他曾担任亨氏中国董事总经理职位,并且在高露洁棕榄中国及亚太地区长时间从事管理工作。
成为重庆啤酒总裁之前,李志刚已经加入嘉士伯,任嘉士伯中国董事总经理。2019年,李志刚已经成为重庆啤酒董事。直至2021年1月成为重庆啤酒总裁,李志刚才开始在公司领取薪酬,之前他在公司关联方获取报酬。
放到行业里看,这一水平处于啤酒上市公司已披露高管薪酬的前列。青岛啤酒(600600)2025年薪酬最高的是时任营销总裁蔡志伟为390万元,目前其已经离职。
华润啤酒(00291)董事会主席赵春武2025年薪酬为303万元。由于其是在2025年9月由总裁正式成为董事会主席,2026年的薪酬是否变化尚未可知。
如果将统计范围继续扩大到另外一家港股上市的外资百威亚太,那么李志刚的薪酬就不是最高了。东方财富Choice显示,2025年,百威亚太(001876)首席执行官程衍俊的薪酬达到1359万元。他也是啤酒上市公司披露现任名单的高管中,唯一一个薪酬破千万的。
而且程衍俊2025年并非全年在任。程衍俊是在2025年4月接替前任Jan Craps(杨克),成为百威亚太首席执行官的。离职的2025年,杨克的薪酬达到7592万元。主要是股份支付较高,薪金并不占多数。
业绩分化
2021年李志刚到任后,重庆啤酒收入和净利润连涨三年。2023年,公司实现营业收入148.15 亿元,归母净利润13.37亿元。无论是收入还是归母净利润,都刷新了重庆啤酒上市以来的新高。
这之后重庆啤酒的收入和净利润涨跌互现,但再也没有回到2023年的高度。不久前发布的三季报显示,2026年前三季度,公司实现营业收入123.9亿元,同比下降5.12%;归母净利润11.19亿元,同比下降9.8%。收入是四年来同期新低,归母净利润是五年来同期新低。
这不是重庆啤酒一家公司遇到增长压力。
以2026年前三季度为例,A股上市的七家啤酒公司中,有三家的营收出现下滑,其中就包括行业龙头青岛啤酒。公司2026年前三季度营收下降4.5%。
2024年,也就是重庆啤酒收入下滑时,青岛啤酒的收入也同样出现四年来首次下降。
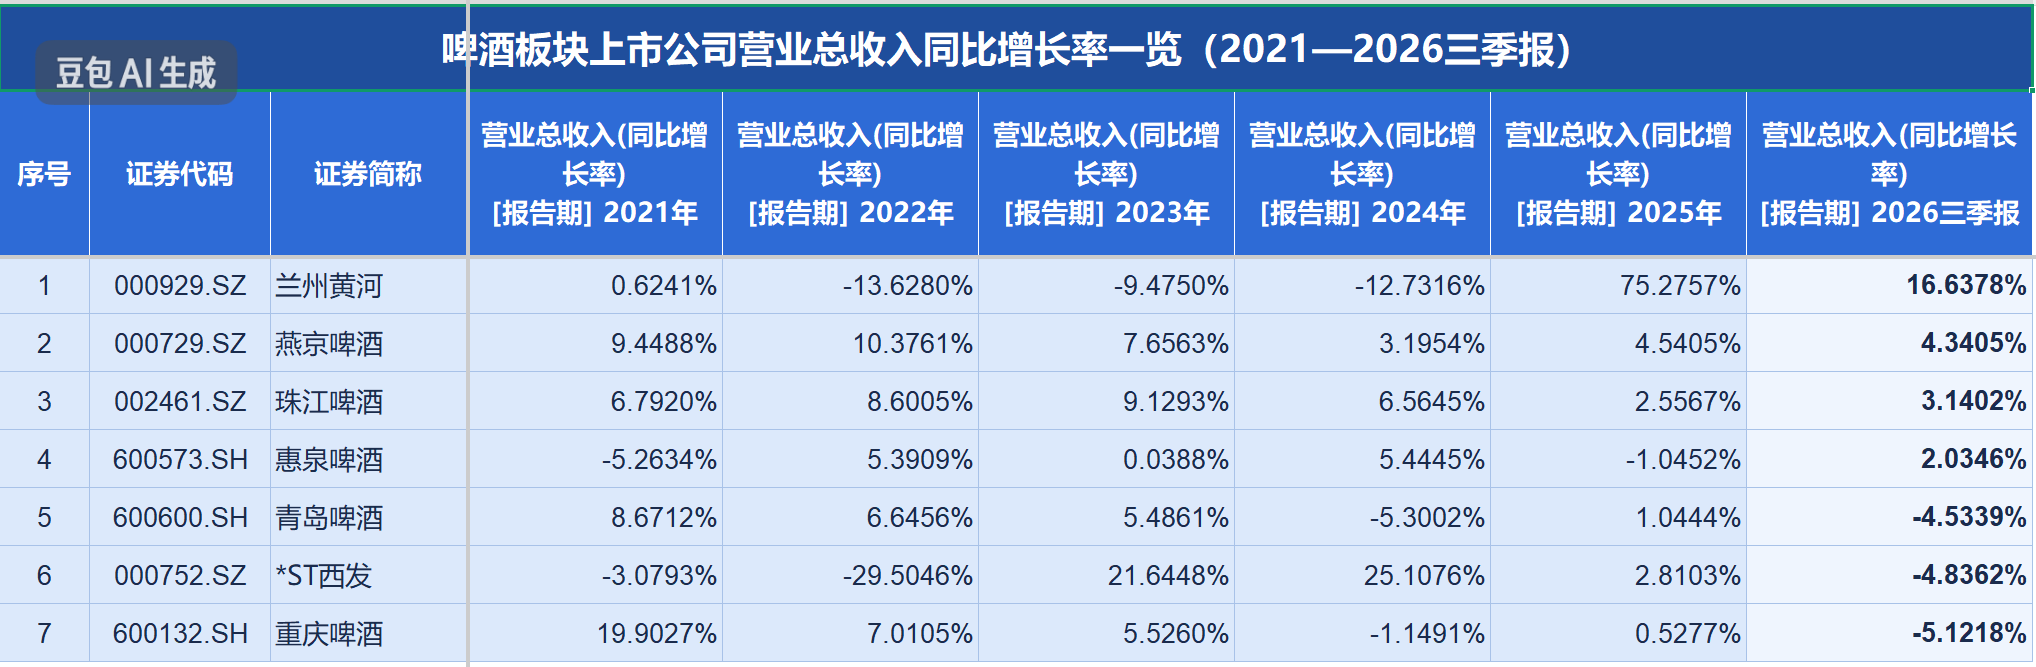
盈利的分化更为明显。2026年前三季度,包括青岛啤酒和重庆啤酒在内的四家酒企,归母净利润全部下滑,2025年同期只有重庆啤酒一家下滑。全年看,近几年除了常年亏损的兰州黄河(000929)外,2024年只有重庆啤酒归母净利润下滑,2025年啤酒公司全线盈利。
如果仅从三季报来看,2024年-2026年前三季度,重庆啤酒归母净利润已经连续三年下降。
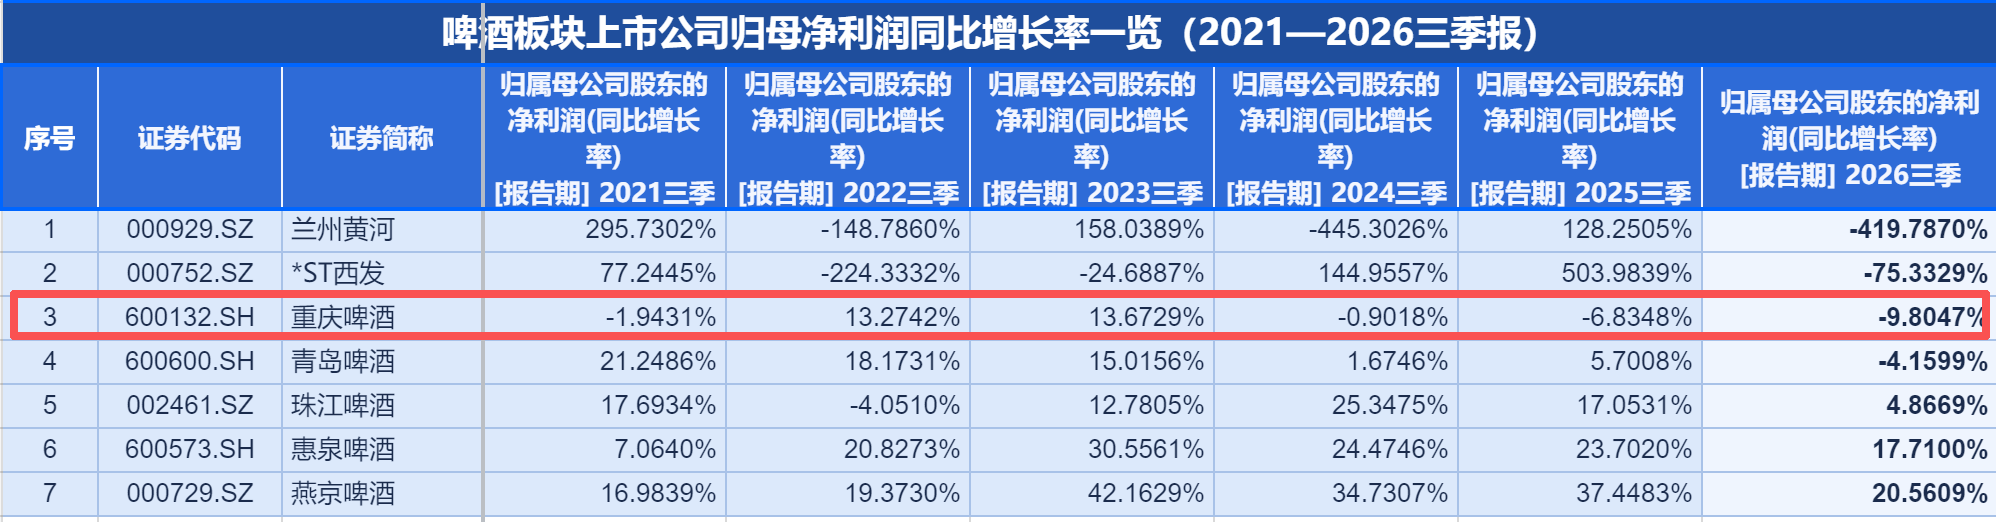
燕京啤酒表现较为优异。2026年前三季度,公司归母净利润增长超过20%。向前追溯,2021年-2025年,公司收入和归母净利润已经实现连续五年增长。2025年,公司实现归母净利润16.79亿元,较2021年增长了6.36倍,是一线酒企中表现最为优秀的一家。
港股上市的两家啤酒公司表现有类似之处。2024年-2025年,华润啤酒收入和净利润连续下滑。2026年上半年,公司收入企稳,但盈利仍未见好转。
百威亚太压力更为明显。2024年-2025年,公司收入连续两年下滑,净利润则是2022年-2025年一直处于下降通道中。2026年前三季度,公司收入和净利润继续交出了一份双双下降的三季报。
2026年三季报后,国金证券指出,由于多雨天气扰动叠加餐饮消费相对疲软,行业旺季整体景气度兑现度相对较低,酒企销量、盈利能力普遍受到一定影响。
但前期基本面预期回落已使得板块估值有明显下修,市场亦对酒企后续成本端/利润端担忧已有定价。考虑到啤酒行业偏稳健的市场竞争格局、相对不错的股息水平,以及潜在提价对冲成本端压力的行业催化,行业仍值得持续关注。
来源:财中社

